墨西哥众议院接收参议院退回的所得税法修订案,汽车制造与加油站行业豁免扣除管控机制
墨西哥众议院接收参议院退回的所得税法修订案,汽车制造与加油站行业获豁免扣除管控机制,众议院将于11月4日按常规程序审议,无快速通道。
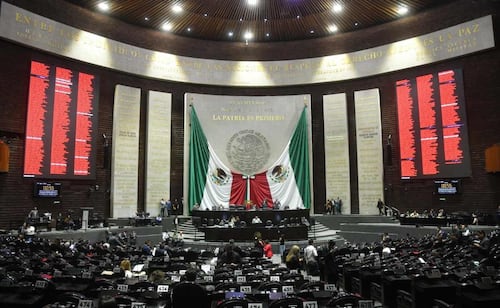
墨西哥众议院全体会议近日接收了由参议院退回的《所得税法》修订案,并将其转交财政与公共信贷委员会进行审议。此前,参议院批准了一项保留条款,将汽车终端制造工业和加油站行业排除在一项针对可授权扣除及税务亏损的控制机制之外,该机制原设定5000万比索的限额。
财政与公共信贷委员会主席、莫雷纳党议员卡罗尔·安东尼奥·阿尔塔米拉诺表示,该法案的审定将严格遵循议会程序,不存在所谓的“快速通道”。他明确声明:“我们同意在不设快速通道的情况下处理参议院退回的所得税法修订案,不存在快速通道,也不会为了证明紧迫性或跳过程序而编造理由。”
阿尔塔米拉诺解释,为遵守众议院议事规则中关于处理法案的5天期限规定,该法案将于下周三11月4日上午9点进行深入分析。他同时澄清,这一审定期限并不违宪,并引用《联邦预算与财政责任法》第42条指出,该条款规定的期限仅针对《收入法》,而非整个经济方案,因此本次审定所得税法修订案不存在任何违规。
参议院批准的修订内容涉及《所得税法》第78-E条第三款,旨在减轻汽车行业和加油站的负担,将其排除在扣除管控机制之外,理由是这些活动因其性质与重要性需要差异化对待。
事件背景与延伸脉络
此次《所得税法》修订争议的核心在于墨西哥政府试图加强对企业税务扣除的管控,以打击避税行为并增加财政收入。原提案拟对可授权扣除和税务亏损设置5000万比索的限额,超出部分需满足更严格的条件。汽车制造业和加油站行业作为墨西哥经济的重要支柱和就业大户,通过行业游说成功在参议院获得豁免。这一修订反映出墨西哥在财政紧缩与产业保护之间的艰难平衡。当前墨西哥正处于2026年经济方案审议的关键窗口期,执政党莫雷纳在议会占据多数但需兼顾商界反应,而反对党则关注程序合法性与政策透明度。此次参议院退回修订案并设定明确审议时间表,显示出立法机构在财政改革上的审慎态度,也为后续《收入法》及其他经济法案的博弈埋下伏笔。
墨华深度观察与实用贴士
第一层直接现实冲击:对于在墨从事汽车零部件进口、整车贸易及加油站运营的华商而言,参议院豁免条款是重大利好。若原扣除管控机制落地,年扣除额超5000万比索的企业将面临更严苛的SAT(税务总局)审查和现金流压力。豁免后,相关企业可维持现有税务筹划,避免因扣除受限导致的额外税负。但需警惕:豁免仅限“汽车终端制造”和“加油站”,汽车零部件贸易、物流、维修等配套行业仍可能被纳入管控,建议相关华商立即核查自身行业代码(SCIAN)是否在豁免清单内,若不在,需提前调整2026年税务预算,预留潜在税负成本。
第二层间接与趋势推演:众议院财政委员会明确“无快速通道”,11月4日才启动审定,意味着该法案最终落地可能拖至11月中旬。这为华商提供了约两周的政策窗口期:一方面可向会计师事务所确认扣除限额的具体适用细则;另一方面,若企业涉及汽车产业链但未被明确豁免,应抓紧通过行业协会或法律顾问向议员办公室提交行业影响说明,争取在众议院审定阶段补充豁免范围。此外,参议院此次成功为特定行业“开口子”,预示未来税务改革中行业游说将更频繁,华商应建立与本地商会(如CONCAMIN、AMIA)的常态化沟通渠道,避免政策突变时被动应对。
第二层间接与趋势推演:众议院财政委员会明确“无快速通道”,11月4日才启动审定,意味着该法案最终落地可能拖至11月中旬。这为华商提供了约两周的政策窗口期:一方面可向会计师事务所确认扣除限额的具体适用细则;另一方面,若企业涉及汽车产业链但未被明确豁免,应抓紧通过行业协会或法律顾问向议员办公室提交行业影响说明,争取在众议院审定阶段补充豁免范围。此外,参议院此次成功为特定行业“开口子”,预示未来税务改革中行业游说将更频繁,华商应建立与本地商会(如CONCAMIN、AMIA)的常态化沟通渠道,避免政策突变时被动应对。
本文由 墨华网 (mohuawang.com) 综合采编整理,信息参考源:墨西哥《El Universal (Nación 综合国情)》。版权归原作者所有,仅供在墨华人及商务人士参考交流。
责任编辑:墨华网编译
相关文章: